За роки війни портфель державних облігацій громадян в Україні зріс у кілька разів. Люди все більше довіряють цьому інструменту та використовують для своїх інвестицій. Проте у багатьох ще лишаються питання, які заважають наважитися на інвестиції в ОВДП.
У цій статті я розбираю ОВДП на практиці: чим відрізняються військові й звичайні, де їх купити, як читати пропозицію, чим вони відрізняються від депозиту і які в них ризики. Наприкінці розповім, що купую сама.
Не претендую на фінансову експертність: я розбиралася для себе. Про базові поняття я писала в статті про облігації для новачків. А сьогодні буде менше теорії і більше практики.
Збережи в Pinterest (або додай в закладки) цю сторінку: Я буду оновлювати цей допис у майбутньому, тому переконайся в тому, що не загубиш його. Збережи це зображення в Pinterest, так ти завжди зможеш повернутися на цю сторінку та дізнатися про зміни в законодавстві, а також про те, як максимально вигідно та безпечно інвестувати в облігації. Обов’язково ділися посиланням в соціальних мережах, щоб люди дізнавалися про можливість зберегти і примножити звої заощадження з мінімальним ризиком та користю для нашої перемоги.
Військові й звичайні ОВДП: у чому різниця
Військові й звичайні облігації відрізняються тим, на що держава витрачає зібрані гроші. Військові йдуть на потреби війська, звичайні — на різні потреби держави. Для вкладника це той самий інструмент: ті самі правила купівлі, а дохід у обох випадках не оподатковується.
Військові облігації я брала, щоб підтримати нашу оборонку, хоча дохідність за ними зазвичай нижча, ніж за звичайними. Гадаю, саме для цього їх і зробили окремо — щоб спонукати українців допомагати війську з користю для себе.
А от що насправді відрізняється в ОВДП, так це строк, валюта й ставка.
Строк — це час, через який держава поверне всю суму вкладу з відсотками.
Ставка — це відсоток, який вона платить за користування коштами.
Валюта — три основні валюти (гривня, долар США, євро).
Всі параметри відрізняються від випуску до випуску, тому дивитися треба на конкретну пропозицію.
Ще одне, що я зрозуміла не одразу: ціна облігації може змінюватися.
Якщо тримати її до кінця строку, ти отримаєш те, що обіцяли. Але якщо гроші знадобилися раніше і ти продаєш облігацію на ринку, ціна може бути як більшою так і меншою за ту, по якій її купували.
Через свою неуважність одного разу я продала, не подивившись на ціну, і трохи втратила. Хотіла купити облігації нового випуску з більш високою ставкою, але мій “фінт” виявися не дуже вдалим.
Як купити
ОВДП можна купити через застосунок “Дія”, у банку або в брокера.
Через “Дію”
Там можна купити тільки військові облігації. Кожен випуск має назву міста, тож в них легко орієнтуватися. Сама “Дія” їх не продає, купівля відбувається через партнера. На момент написання статті (листопад 2026) останній випуск називається “Алупка”, і серед партнерів були БТС Брокер, КІНТО, Укргазбанк, УНІВЕР, ICU (яким користуюся я) і Sense Bank.
Порядок такий: обираєш випуск, кількість і партнера, вказуєш Дія.Картку, на яку повернуться гроші з відсотками, і підписуєш документи на відкриття інвестиційного рахунку. Облігації зараховуються на рахунок протягом 3 робочих днів, номінал однієї — 1000 грн.
У банку
Я починала саме з нього. Першу облігацію я купила в Монобанку у травні 2022, через тиждень-другий після їх появи. Тут система купівлі ще простіша. В розділі “Накопичення” потрібно перейти на вкладку “Купити облігації” та обрати актив з потрібною валютою та строком дії. Зарахування відсотків відбувається на ту карту, з якої була оплата.
У брокера
Брокер — це компанія, яка купує й продає цінні папери для тебе.
Зараз я користуюся брокером ICU. Дізналася про нього з подкасту, дослідила інформацію про історію компанії, наявність ліцензії, звіти за попередні періоди, погуглила відгуки і вирішила підписати договір.
Переваги брокера, які я виявила:
- Більший вибір ОВДП. У брокера видно ширший перелік випусків за валютою й строком. На момент написання статті в Монобанку доступні 3 облігації, а в ICU — 17.
- Більше інформації про кожну облігацію й можливість порівнювати дохідність. Дохідність — це скільки ти заробиш за весь строк з урахуванням ціни, за якою купуєш, тому випуски зручно ставити поруч. ICU показує дохідність до погашення за умови реінвестицій (YTM) як у відсотках, так і конкретну суму прибутку.
- Є не лише військові чи звичайні облігації. Обирати можна з усього переліку в одному місці, а не тільки серед військових, як у Дії. Є також і корпоративні облігації.
- Менші ціни порівняно з банком.
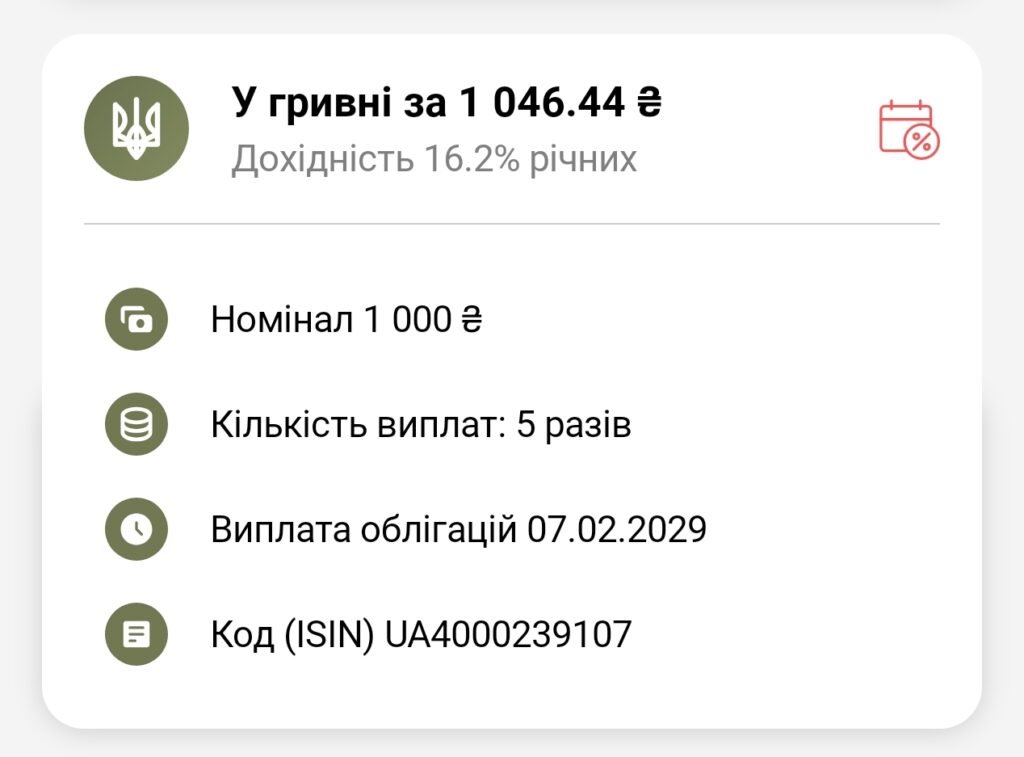
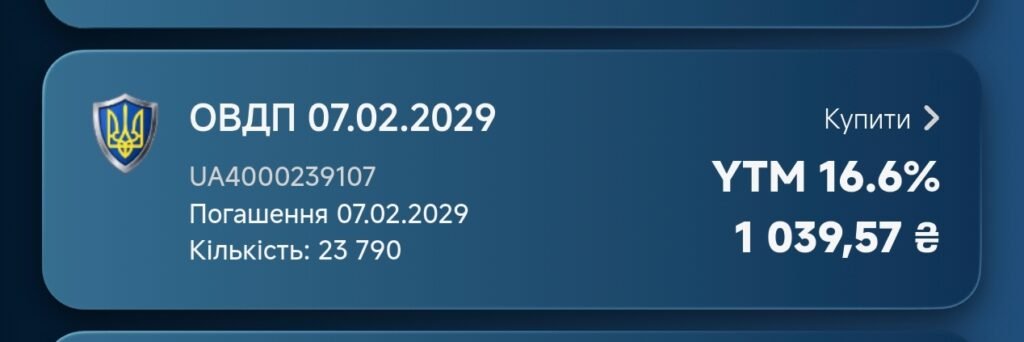
Окремо згадаю Inzhur. Я розповідала про цю компанію у статті про REIT. Там теж є опція купівлі ОВДП. Не скажу, де вигідніше. Це треба дивитися по кожній окремій облігації, але, якщо ти любиш, щоб все було в одному місці, то можна її розглянути.
Як читати пропозицію
У картці випуску багато цифр. Для початку достатньо п’яти.
Номінал — сума, яку держава поверне за один папір у день погашення. Для ОВДП (як військових так і звичайних) це 1000 грн, 1000$ або 1000€.
Дата погашення — день, коли держава повертає номінал. Це і є строк: чим далі дата, тим довше гроші лежать у папері, якщо не продавати раніше.
Ставка купона — відсоток від номіналу, який держава платить за користування грошима. Купон — це регулярна (раз на пів року) виплата цих відсотків. Ставка купона ще не означає, що ти заробиш саме стільки, і зараз поясню чому.
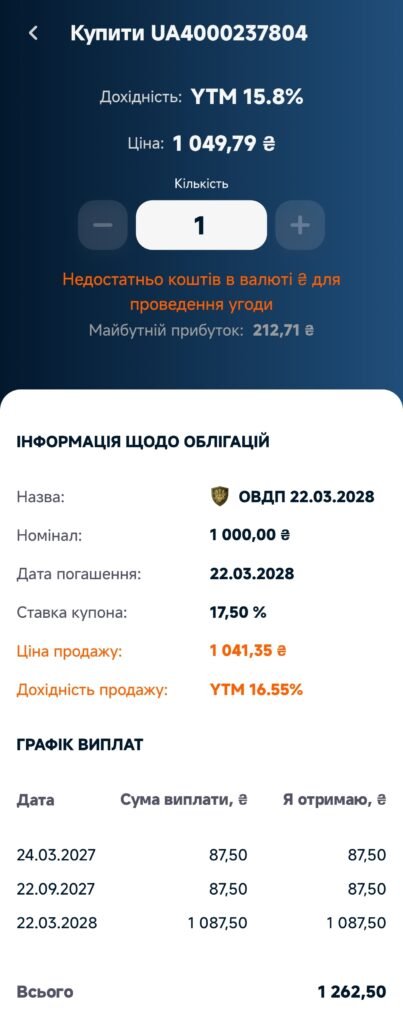
Ціна — те, що ти платиш (або отримуєш) за папір сьогодні. Вона може бути вищою чи нижчою за номінал, тому перед кожною купівлею чи продажем її варто дивитися окремо. Також ціна купівлі та продажу відрізняються (на скріні ціна продажу), люди іноді плутають їх при проведенні операцій. А ще ціна може з часом змінюватися, реагуючи на коливання ринку.
Дохідність до погашення (англійською YTM) — підсумкова цифра в річних відсотках: скільки ти заробиш, якщо тримати облігацію до дня погашення. Вона враховує і ціну, за якою ти купуєш, і ставку купона, і строк. Купон рахується від номіналу, а платиш ти за ціною, яка може від нього відрізнятися, тому ставка й дохідність часто не збігаються. YTM розраховують за умови, що отримані відсотки ти знову вкладаєш на тих самих умовах.
Тому фахівці часто радять купувати кількість облігацій кратну 13 для більш ефективного реінвестування після виплати купону.
ICU показує дохідність у відсотках і конкретну суму прибутку. Тому випуски я порівнюю за дохідністю, а не за ставкою купона.
На прикладі скріна нижче:
- Номінал — 1000 грн.
- Дата погашення — 22.03.2028 р.
- Ставка купона — 17,5%.
- Ціна — купівлі 1049, 79 грн; продажу 1041,35 грн.
- Дохідність до погашення — 15,8% (212,71 грн)
ОВДП чи депозит
Ставку за депозитом і дохідність ОВДП не можна порівнювати “в лоб”: від депозитної ставки ще треба відняти податок.
Банк сам утримує його з відсотків за депозитом: 23% (18% ПДФО і 5% військового збору). Він виступає податковим агентом, тобто сплачує податок за тебе, і декларувати нічого не треба. Але й на руки ти отримуєш менше, ніж обіцяє реклама. З доходу від ОВДП податок не утримується.
Тому порівнювати варто те, що лишається у тебе після податків. Для депозиту ставку множимо на 0,77. Умовний приклад: депозит під 16% річних дає після податку близько 12,3%. ОВДП з дохідністю 14,4% дає всі ці 14,4%. Тобто при нижчій цифрі на папері ОВДП можуть виявитися вигіднішими.
Більше того, з жовтня 2026 року ставки за депозитами у моїх банках навіть менші, ніж YTM нових випусків облігацій.
Податки не єдина відмінність. Депозит можна закрити раніше строку. Умови залежать від банку, але при укладанні договору з можливістю дострокового розірвання ти втрачаєш дохід тільки за останній місяць. ОВДП до погашення доводиться продавати за ринковою ціною та ще й до виплати купону.
Захист теж різний: вклади гарантує Фонд гарантування вкладів у межах встановленої суми на момент написання статті це 100% суми вкладу разом із відсотками, а за ОВДП відповідає держава.
Зараз у мене лишилося лише два депозити. Один відкрила тому, що близька людина не довіряла недержавним пенсійним фондам. Я переконала її в їхній надійності, тож коли строк депозиту завершиться, перенесу ці гроші в пенсійний фонд.
Другий відкрила для дитини, бо сама вона поки не має на це права. Внески ми робимо нерегулярно і дуже маленькими сумами (скільки не шкода дитині), купити облігацію з такою сумою не вийде, а от побачити, що навіть така маленька сума може приносити дохід, корисно для розвитку фінансової грамотності дитини.
Ризики
На мою думку, основних ризиків два.
Дефолт країни. ОВДП — це позика державі, тому головний ризик у тому, що держава не зможе повернути гроші в строк або повернути їх не повністю. Це стосується і військових, і звичайних облігацій. На відміну від банківського вкладу, тут немає окремого фонду гарантування.
Однак, зобов’язання по облігаціями знаходяться в пріоритеті й за весь час користування, навіть під час нещодавньої кризи з фінансуванням, затримок виплат не було.
Втрата на ціні продажу. Якщо гроші знадобилися раніше дати погашення, облігацію доведеться продавати за ринковою ціною. Вона може виявитися нижчою за ту, за якою ти купувала, особливо якщо момент невдалий. До погашення ти отримаєш те, що обіцяли, а от достроково виходить як складеться. Тому я не раджу вкладати у довгострокові випуски гроші, які можуть знадобитися в найближчий рік.
Є й менші ризики, про які теж варто знати.
Інфляція. Якщо дохідність гривневої облігації нижча за інфляцію, купівельна спроможність грошей зменшується, навіть коли номінально ти заробила. Для облігацій у доларах чи євро важить уже не інфляція, а курс: можна виграти чи втратити на різниці з гривнею, залежно від того, в якій валюті ти зазвичай витрачаєш гроші.
Зміна правил. Відсутність податку на дохід від ОВДП діє за чинним законодавством, а закони можуть змінюватися. Тому все написане тут актуальне станом на листопад 2026. Втім, це навряд чи відбудеться найближчим часом, адже держава зацікавлена в залученні коштів, а оподаткування нівелює перевагу і може відштовхнути інвесторів.
Посередник. Облігації ти купуєш через банк або брокера, тож їхня надійність теж має значення. Саме тому перед підписанням договору потрібно ретельно перевіряти історію компанії, наявність ліцензії та звіти.
Що роблю я
Спочатку інструмент привернув мою увагу відсутністю податків на відсотки. Адже самі відсотки не сильно відрізнялися від депозиту. Першу облігацію я купила майже одразу як вони з’явилися в Монобанку, але з найкоротшим строком дії, бо ситуація в країні була і є вкрай нестабільна. Крім того, я про них майже нічого не знала.
Однак вже за місяць, разом із зростанням віри в те, що Україна вистоїть, і поглибленням моїх знань про ОВДП, зросла і моя довіра до них. Я почала докуповувати облігації, приймаючи їх як основу свого портфеля “в довгу”.
Облігації — основа мого довгострокового інвестування і його найменш ризикова частина. Зараз я купую їх у ICU напряму. Гривневі, з найдовшим строком і найвищою дохідністю до погашення (YTM). Перевагу віддаю військовим. Але вони не єдині: траплялися й звичайні ОВДП, де були дуже “смачні” 17+% річних.
Облігації — не єдиний мій інструмент. Є й інші з щомісячними виплатами: депозит, REIT, корпоративні облігації, НПФ. Доходи з них я використовую лише для реінвестицій, зазвичай вкладаю їх знову в той інструмент, з якого вони прийшли.
У інвестиції йдуть не всі гроші. На поточні витрати, “чорний день” і великі покупки, які скоро потрібні, у мене окремі рахунки в банку або готівка. Тому, якщо гроші знадобляться раніше, облігації продавати не доведеться.
Щомісяця я виділяю на інвестиції фіксовану суму. Вона мінімальна, але обов’язкова. Раз на рік я її переглядаю. Більш докладно про це я розповідаю в статтях “Як створити капітал при невеликому доході” та “Як скласти інвестиційний портфель”.
Наостанок
Усе написане тут актуальне станом на листопад 2026 року. Ставки, умови й правила змінюються, тому перед купівлею дивись актуальні дані на сторінці випуску й у свого банку чи брокера. Якщо в тебе лишилися питання, які я не розкрила, напиши, що саме, і я подумаю, як їх розібрати.
До зустрічі на друкованих сторінках!